
НДФЛ попадает в уведомление при доходах по вкладам, выигрышам, превышении порогов и если налог не удержал агент.
Налог на доходы физических лиц (НДФЛ) может отражаться в налоговом уведомлении в ряде случаев. Об этом на вебинаре в «Татар-информе» рассказала начальник отдела камерального контроля НДФЛ и страховых взносов УФНС России по Татарстану Гузяль Арикова. По её словам, чаще всего налог появляется в уведомлении при получении процентов по банковским вкладам, выигрышей в азартных играх, а также при превышении установленных порогов дохода.
Когда налог попадает в уведомление
Арикова перечислила ситуации, при которых НДФЛ отражается непосредственно в налоговом уведомлении. В их числе:
— получение облагаемого дохода в виде процентов по банковским вкладам;
— превышение совокупным годовым доходом порогов в 2,4 млн или 5 млн рублей;
— случаи, когда налог не был удержан налоговым агентом;
— получение отдельных выигрышей в азартных играх;
— предоставление стандартного налогового вычета в большем размере, чем предусмотрено законодательством;
— превышение установленных лимитов инвестиционных вычетов и вычетов на долгосрочные сбережения.
Ставки и прогрессивная шкала
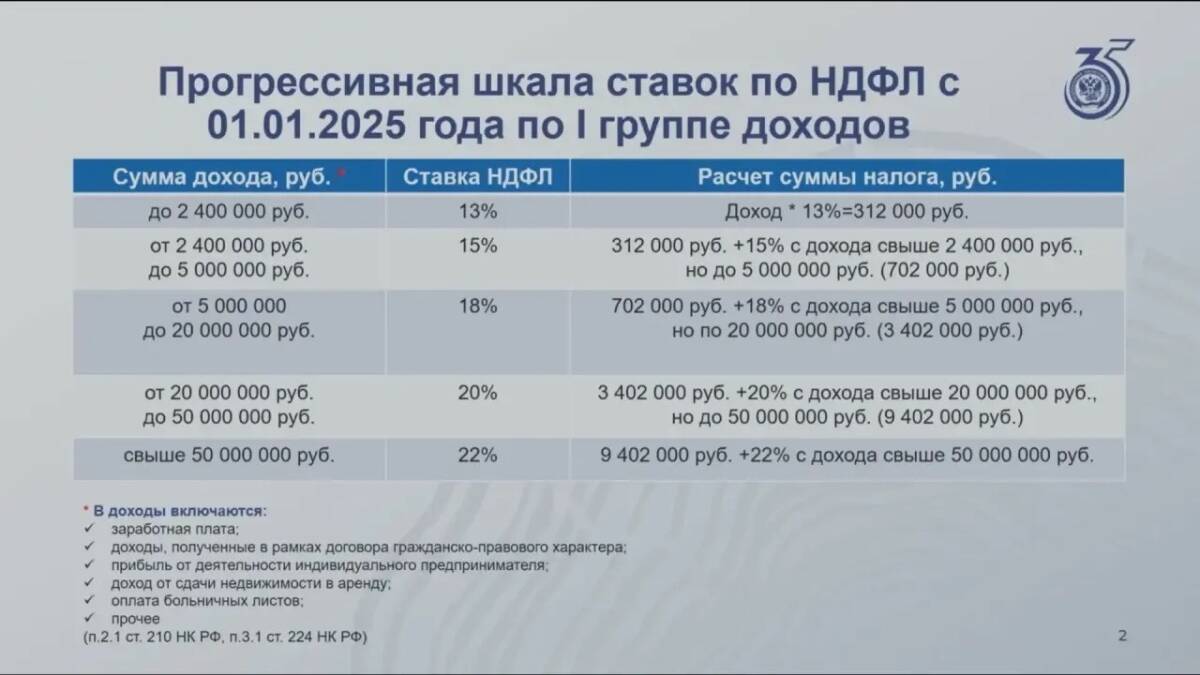
С 2025 года в России действует прогрессивная шкала НДФЛ. Для основной группы доходов предусмотрено пять ставок. К этой категории относятся заработная плата, доходы по гражданско-правовым договорам, прибыль индивидуальных предпринимателей на общей системе налогообложения, доходы от сдачи недвижимости в аренду и выплаты по больничным листам.
- 13% — до 2,4 млн рублей;
- 15% — с суммы превышения 2,4 млн до 5 млн рублей;
- 18% — от 5 млн до 20 млн рублей;
- 20% — от 20 млн до 50 млн рублей;
- 22% — с суммы превышения 50 млн рублей.
Для другой группы доходов, в том числе процентов по банковским вкладам, доходов от продажи и дарения имущества, операций с ценными бумагами и дивидендов, предусмотрены две ставки. Если налоговая база не превышает 2,4 млн рублей, применяется 13%, а с суммы превышения — 15%.
Отдельные правила установлены для районных коэффициентов и надбавок к заработной плате, а также для определенных выплат участникам специальной военной операции. Такие доходы облагаются по ставке 13% в пределах 5 млн рублей и 15% с суммы превышения.
Для отдельных видов доходов действуют специальные ставки:
- некоторые доходы налоговых нерезидентов — 30%;
- дивиденды нерезидентов — 15%;
- выигрыши в рекламных акциях — 35%;
- отдельные виды материальной выгоды от экономии на процентах по заемным средствам — 35%.
Рост налога по вкладам
Арикова отметила, что на фоне значительного объема средств, размещенных гражданами на банковских депозитах, сумма налога на доходы по вкладам выросла в 1,7 раза. За 2025 год она составила 12 млрд рублей.
Срок уплаты
Уплатить НДФЛ, указанный в налоговом уведомлении за 2025 год, необходимо не позднее 1 декабря 2026 года.

Нет комментариев